Es muy posible que un consumidor español no haya oído nunca hablar de Savencia y, sin embargo, tenga alguno de sus productos en la nevera. Burgo de Arias, Boffard, Angulo, Caprice des Dieux, Saint Agur, Le Rustique, Géramont, Tartare, Elle & Vire o Corman pertenecen a un mismo grupo familiar francés que ha construido durante siete décadas uno de los mayores negocios especializados en queso y derivados lácteos del mundo.
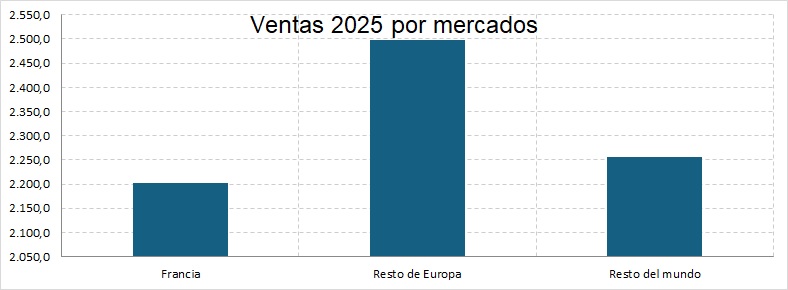
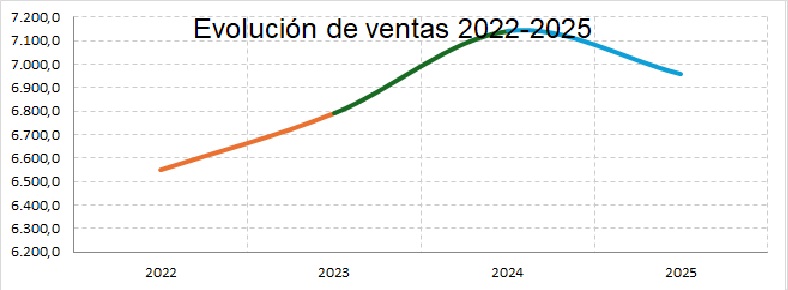
Savencia Fromage & Dairy cerró 2025 con 6.956,6 millones de euros de ingresos. Vende en unos 120 países, posee una extensa red industrial internacional y su actividad abarca desde el queso fresco de supermercado hasta mantequillas para alta pastelería, ingredientes proteicos y soluciones desarrolladas para grandes clientes de restauración. Sin embargo, su capitalización bursátil ronda solamente los 800-900 millones de euros.
Ahí comienza el interés financiero de la compañía.
No estamos ante una empresa en dificultades ni excesivamente endeudada. Tampoco ante un negocio extraordinariamente rentable. Savencia se encuentra en una posición más singular: posee marcas, escala, fábricas, conocimientos y distribución mundial, pero todavía obtiene un rendimiento relativamente pequeño de todo ese patrimonio empresarial.
La pregunta que debe hacerse el inversor no es si Savencia sabe vender queso. Eso lleva décadas demostrándolo. La cuestión es si puede aprender a ganar bastante más dinero haciéndolo.
DE CAPRICE DES DIEUX A UN GRUPO MUNDIAL
La historia moderna comienza en 1956 en Illoud, una pequeña localidad del este de Francia. Allí Jean-Noël Bongrain desarrolló Caprice des Dieux, un queso de pasta blanda fácilmente identificable por su forma ovalada y su envoltorio azul. Su éxito permitió construir progresivamente el antiguo Groupe Bongrain, origen de la actual Savencia.
La expansión internacional llegó pronto. El grupo entró en Alemania, Bélgica, Suiza e Italia y posteriormente fue combinando crecimiento propio con adquisiciones de empresas que aportaban marcas, fábricas o posiciones relevantes en determinados países. En 2015 Bongrain adoptó el nombre Savencia Fromage & Dairy. En 2020 tomó el control de Compagnie des Fromages & RichesMonts, reforzándose con Le Rustique, RichesMonts y Cœur de Lion. Más tarde aceleraría Latinoamérica mediante Williner e Ilolay en Argentina y, ya en 2026, Quatá Alimentos en Brasil.
La familia fundadora sigue teniendo el control. No es un detalle menor. Savencia puede pensar en periodos largos, reinvertir y realizar operaciones que quizá no mejoren el beneficio del siguiente trimestre. A cambio, el accionista minoritario tiene poca capacidad de influencia y el reducido número de acciones que circula libremente provoca escasa negociación bursátil.
Es uno de los motivos por los que una sociedad de casi 7.000 millones de facturación recibe mucha menos atención que Danone, Nestlé o incluso Saputo.
Pero el verdadero valor acumulado por Savencia está en sus marcas.
Caprice des Dieux sigue siendo una enseña emblemática. Géramont tiene una posición destacada en Alemania; Le Rustique y Saint Agur son importantes en Francia; Tartare y Bresso compiten en untables y especialidades; Milkana en queso fundido; Elle & Vire y Corman poseen gran reconocimiento entre profesionales. A ellas se suman numerosas marcas locales.
Savencia no revela la facturación individual de cada enseña, de modo que sería incorrecto establecer una clasificación precisa por ventas. Su estrategia se entiende mejor como una federación de marcas fuertes, algunas internacionales y otras profundamente vinculadas a un país concreto.
Y pocos países explican mejor ese modelo que España.
ESPAÑA: ARIAS, BOFFARD Y ANGULO, UNA HISTORIA CONSTRUIDA A GOLPE DE COMPRAS
La presencia española de Savencia no consiste en enviar quesos franceses a nuestros supermercados. España es una plataforma industrial histórica para el grupo.
Mantequerías Arias había nacido en Asturias en 1848 como pequeño negocio de mantequilla. Incorporó posteriormente la fabricación de queso, creció, pasó durante un tiempo a manos de la estadounidense W.R. Grace y finalmente fue adquirida por Bongrain en 1977-1978. El grupo francés se hizo con el 100% de la compañía y convirtió Arias en su gran plataforma española. Fuentes históricas del Ministerio de Agricultura señalan que en los años ochenta Arias representaba aproximadamente una décima parte del negocio exterior de Bongrain.
A partir de ahí comenzó una interesante política de compras.
En 1997 Mantequerías Arias adquirió a Osborne la marca Boffard y la fábrica asociada de Valladolid. No se publicó el precio de la operación, pero su importancia estratégica es evidente: Savencia incorporaba una marca histórica de queso curado y de oveja, con un posicionamiento mucho más selecto que el queso fresco de consumo cotidiano.
En 1999 incorporó Unión Quesera Manchega y la fábrica de Albacete. Cuatro años después realizó otra operación decisiva: compró Angulo General Quesera, incluyendo sus instalaciones de Burgos y Ronda. Angulo facturaba entonces aproximadamente 60,8 millones de euros anuales, una dimensión considerable para el mercado quesero español de comienzos de siglo.
En 2009 Angulo quedó completamente integrada en Mantequerías Arias.
Así se entiende mucho mejor la estructura actual: Arias aportó la base histórica; Burgo de Arias construyó el liderazgo en queso fresco; Boffard añadió prestigio en curados; Angulo reforzó queso fresco y cabra, mientras que Albacete amplió la capacidad en quesos curados y semicurados.
Actualmente Arias dispone de centros productivos en Asturias, Burgos, Valladolid, Albacete y Ronda. La fábrica asturiana produce, entre otros, Burgo de Arias, mantequilla Arias y San Millán. En 2024 fue visitada por Felipe VI con motivo del 175 aniversario de la compañía.
Burgo de Arias es probablemente el activo comercial español más importante de Savencia. La propia compañía lo presenta como líder en queso fresco. Su éxito resulta particularmente interesante porque no se ha limitado a defender una receta tradicional: Savencia ha ampliado ocasiones de consumo y formatos para evitar que la marca quede relegada a un único uso.
Boffard ocupa otro espacio. Su valor no está tanto en volumen como en prestigio y capacidad para obtener un precio superior mediante quesos de oveja y periodos de curación.
Savencia también ha sabido retirarse de actividades menos estratégicas. Durante años mantuvo el 27% de Corporación Alimentaria Peñasanta, propietaria de Central Lechera Asturiana. En 2015 vendió esa participación por unos 39 millones de euros y recibió adicionalmente un dividendo extraordinario de 11,5 millones. La salida generó cerca de 50,5 millones y permitió concentrar los esfuerzos españoles en Arias, quesos y derivados lácteos.
No todo crecimiento consiste en comprar. Saber qué vender también forma parte de una buena asignación del capital.
DEL GANADERO AL CONSUMIDOR: QUIÉN TIENE REALMENTE EL PODER
Savencia trabaja en una industria aparentemente sencilla pero económicamente compleja.
Su principal materia prima es la leche, obtenida de miles de explotaciones y organizaciones de productores. A ella se suman nata, mantequilla, cacao en las nuevas actividades, envases, energía, transporte refrigerado y numerosos ingredientes.
La relación con el ganadero es estratégica. Una quesería necesita regularidad, calidad microbiológica y cercanía suficiente para reducir costes logísticos. Savencia mantiene acuerdos de largo plazo con productores y organizaciones lácteas. No puede tratar a sus proveedores únicamente como suministradores sustituibles porque perder una cuenca de aprovisionamiento puede comprometer una fábrica entera.
En el extremo contrario están los clientes.
Savencia no publica una lista de sus mayores compradores ni la facturación individual con cada cadena, algo habitual por razones comerciales. Su red de ventas abarca supermercados e hipermercados, mayoristas, restauración, hoteles, cadenas de comida organizada, panaderías, pastelerías e industria alimentaria.
Y aquí aparece una debilidad estructural: los grandes distribuidores tienen enorme capacidad de negociación.
En España, Francia, Alemania o Reino Unido, un fabricante se encuentra frente a cadenas capaces de comprar cantidades gigantescas, retirar referencias de los lineales, potenciar su propia marca o exigir promociones. Savencia dispone de más poder que un fabricante anónimo porque Burgo de Arias, Caprice des Dieux o Saint Agur generan demanda propia, pero no puede imponer precios como una firma de lujo.
La inflación lo demuestra.
Cuando aumenta el precio de la leche, la energía o los salarios, Savencia debe trasladar una parte al distribuidor. Si tarda demasiado, pierde margen; si incrementa demasiado el precio final, el consumidor puede sustituir el producto por una marca más económica.
En 2022 este desfase fue especialmente visible. Los ingresos crecieron con fuerza, hasta 6.551 millones de euros, pero el resultado operativo corriente cayó porque la recuperación de costes mediante precios llegó con retraso.
Por eso las marcas son mucho más que publicidad. Constituyen un instrumento de defensa del margen.
También explica el interés de Savencia por el canal profesional y por los productos intermedios.
A través de Armor, el grupo transforma componentes lácteos en proteínas, lactosa e ingredientes para alimentación, nutrición y aplicaciones especializadas. El lactosuero que hace décadas podía considerarse un subproducto puede hoy convertirse en una materia de alto valor añadido. La compañía estructura ya su actividad en tres grandes áreas: consumo, restauración y soluciones para la industria.
Ese aprovechamiento integral de la leche será uno de los motores futuros de rentabilidad.
7.000 MILLONES DE VENTAS Y UN MARGEN QUE DEBERÍA SER MAYOR
Las cifras financieras explican por qué Savencia resulta atractiva y frustrante al mismo tiempo.
Los ingresos han evolucionado desde aproximadamente 6.551 millones de euros en 2022 a 6.791 millones en 2023 y 7.140 millones en 2024. En 2025 retrocedieron un 2,6%, hasta 6.956,6 millones, aunque a tipos de cambio y perímetro constantes crecieron un 1,6%. La depreciación de determinadas monedas, especialmente vinculadas a economías con elevada inflación, tuvo un efecto considerable.
Los quesos representan aproximadamente el 57,7% de la facturación consolidada. El resto procede principalmente de otros productos lácteos e ingredientes.
El problema está más abajo en la cuenta.
El resultado operativo corriente de 2025 fue de unos 210,5 millones de euros, un 9,4% menos que en 2024. Eso supone un margen de aproximadamente el 3%.
Es demasiado poco para una compañía con esta cartera de marcas.
El beneficio neto atribuible cayó alrededor de un 30%, hasta unos 74,7 millones de euros. No fue únicamente consecuencia de la explotación: aumentaron costes de reestructuración, litigios, deterioros y gastos financieros.
Sobre un patrimonio atribuible elevado, esa cifra implica una rentabilidad sobre fondos propios modesta, alrededor del 4%-5% dependiendo del método de cálculo empleado. Para una industria defensiva puede resultar aceptable; para una sociedad con marcas fuertes, no resulta especialmente brillante.
Aquí se encuentra probablemente el principal campo de mejora.
Si Savencia facturara 7.500 millones de euros con un margen operativo del 3%, produciría unos 225 millones de resultado operativo. Con un 4%, serían 300 millones; con un 5%, 375 millones.
Un simple punto porcentual adicional tendría un impacto enorme frente a una capitalización bursátil que apenas ronda los 800-900 millones.
Por eso el objetivo de la dirección no debería ser perseguir ventas a cualquier precio. Debería seleccionar referencias rentables, simplificar operaciones, elevar productividad industrial, aprovechar economías de escala y potenciar las actividades donde el cliente esté dispuesto a pagar por calidad y prestaciones.
En definitiva: crecer mejor, no necesariamente crecer más.
SOLVENTE, PERO CON UNA DEUDA QUE HAY QUE VIGILAR
El balance no sugiere un problema financiero grave.
Al cierre de 2025, Savencia comunicó una deuda financiera neta de 415,5 millones de euros, 68,8 millones más que un año antes. Los fondos propios disminuyeron en aproximadamente 49 millones.
La relación entre deuda neta y patrimonio se mantiene, por tanto, en niveles razonables. La empresa cumple sus compromisos financieros y dispone de suficiente capacidad para financiar operaciones y actividad ordinaria.
Su solvencia merece una valoración claramente superior a su rentabilidad.
Pero existe un matiz importante. Savencia está entrando en una etapa de adquisiciones.
En 2026 completó la incorporación de Quatá Alimentos en Brasil, reforzando una presencia donde ya disponía de Polenghi. Quatá aporta marcas como Quatá y Glória y proporciona al grupo más escala en uno de los mayores mercados lácteos del mundo.
Todavía más trascendente es la reorganización destinada a unir los negocios lácteos con las actividades de gastronomía profesional de Savencia Gourmet, alrededor de enseñas como Valrhona y Elle & Vire Professionnel. La propia compañía considera esta combinación una nueva etapa estratégica destinada a acelerar su desarrollo en restauración de mayor valor.
Es una dirección lógica, pero plantea una prueba financiera.
Una adquisición no crea valor simplemente porque aumenten las ventas. Tiene que generar un rendimiento superior al coste del capital empleado. Si Savencia utiliza deuda para incorporar cientos de millones de facturación pero los nuevos negocios conservan márgenes mínimos, el accionista habrá obtenido tamaño, no necesariamente riqueza.
Por ello habrá que vigilar simultáneamente deuda, generación de caja y rendimiento sobre el capital durante los próximos ejercicios.
EL FUTURO: MENOS QUESO INDIFERENCIADO Y MÁS PRODUCTO DE ALTO VALOR
La política futura de Savencia empieza a ser bastante coherente.
El grupo quiere aprovechar dos materias primas en las que acumula conocimientos industriales: leche y cacao. A partir de ellas pretende construir tres negocios complementarios: marcas de consumo, gastronomía profesional e ingredientes especializados.
La restauración puede ser especialmente interesante.
Un consumidor puede cambiar un queso de marca por uno más barato sin demasiadas consecuencias. Un pastelero profesional, sin embargo, puede ser mucho más fiel a una mantequilla, nata o chocolate que tenga exactamente el comportamiento técnico que necesita. El precio deja de ser la única variable.
La combinación de Elle & Vire Professionnel y Valrhona puede permitir a Savencia vender más categorías al mismo restaurante, hotel, obrador o distribuidor especializado. Si aprovecha una única red comercial para colocar queso, mantequilla, nata y chocolate, las economías de escala podrían ser significativas.
También hay recorrido geográfico. Europa occidental es un mercado maduro y demográficamente poco dinámico. Brasil, algunas regiones de Asia y otros países emergentes ofrecen mayor potencial de crecimiento del consumo.
No obstante, Savencia tendrá que gestionar varios riesgos.
El primero es la volatilidad de la leche y otras materias primas. El segundo, el poder creciente de la gran distribución. El tercero, las marcas blancas. El cuarto, las divisas. El quinto, integrar correctamente una organización cada vez más extensa.
Se añaden cambios de hábitos: menor consumo de determinados productos grasos, preocupación por sal y calorías, bienestar animal, origen de la leche y sostenibilidad. Son riesgos, pero también oportunidades para una empresa capaz de reformular productos y cobrar más por ellos.
La ventaja de Savencia frente a un productor pequeño es precisamente su capacidad de investigación, industrialización y comercialización.
UNA ACCIÓN BARATA, PERO NO UNA EMPRESA PERFECTA
A finales de agosto de 2026 Savencia cotiza alrededor de 63-64 euros. El 26 de agosto marcaba 63,60 euros y sus volúmenes diarios de negociación continuaban siendo muy reducidos.
La escasa liquidez explica parte del descuento bursátil. También lo hacen el control familiar, la limitada cobertura de analistas y, sobre todo, los bajos márgenes.
Tomando el beneficio de 2025, la compañía cotiza aproximadamente a 11 veces beneficio. Las estimaciones para 2026 y 2027 anticipan una recuperación y reducen considerablemente ese múltiplo, pero conviene no confundir previsiones con beneficios ya obtenidos.
El primer trimestre de 2026 tampoco mostró todavía una aceleración clara. Savencia comunicó 1.629 millones de euros de ventas y habló de estabilidad en términos comparables dentro de un entorno volátil.
Nuestra lectura final es favorable, aunque no entusiasta.
Savencia tiene prestigio, productos reconocidos, diversificación geográfica, instalaciones industriales, buenas relaciones de aprovisionamiento, solvencia razonable y una historia de adquisiciones generalmente coherente. En España, por ejemplo, la sucesión Arias-Boffard-Unión Quesera-Angulo demuestra una notable capacidad para reunir activos complementarios y mantener marcas con personalidad propia.
Pero su rentabilidad todavía no corresponde a la calidad de ese patrimonio.
El mercado no está valorando a Savencia como una gran compañía internacional de marcas. La está tratando como una industria alimentaria madura y de márgenes estrechos. Mientras el resultado operativo permanezca alrededor del 3%, esa prudencia tiene fundamento.
La oportunidad aparecería si la nueva Savencia —más internacional, más profesional, con ingredientes especializados, Valrhona, Quatá y una cartera cada vez más orientada al valor añadido— consigue llevar gradualmente ese margen hacia el 4%-5%.
No necesita convertirse en una empresa de crecimiento espectacular. Sólo necesita administrar mejor lo que ya posee.
Y ahí se encuentra lo más interesante de Savencia para un inversor: pocas compañías que facturan casi 7.000 millones, venden en 120 países, poseen marcas históricas y mantienen un balance razonablemente sólido pueden encontrarse en Bolsa por una capitalización inferior a 1.000 millones de euros.
El precio refleja muchas de sus debilidades.
Lo que todavía no sabemos es cuánto de su potencial refleja.