Una idea nacida en las calles de Kuala Lumpur
Grab nació para solucionar un problema mucho más concreto que el que hoy intenta abordar. No pretendía convertirse en un banco, una empresa de distribución o un gran grupo tecnológico. Su objetivo inicial era conseguir que tomar un taxi en Malasia resultara más seguro, previsible y eficiente.
La idea fue desarrollada por Anthony Tan y Tan Hooi Ling, dos estudiantes malasios de la Escuela de Negocios de Harvard. Ambos prepararon un proyecto para conectar mediante el teléfono móvil a los pasajeros con los taxis más cercanos. En aquella época, el mercado malasio presentaba deficiencias importantes: escasa información sobre los conductores, inseguridad para los viajeros, largos tiempos de búsqueda y numerosos kilómetros recorridos en vacío por los taxistas.
La primera sociedad se constituyó en Kuala Lumpur, Malasia, y comenzó a operar en 2012 bajo el nombre MyTeksi. El planteamiento era sencillo, aunque ejecutarlo no lo fue. Para que el servicio funcionara era necesario atraer simultáneamente a pasajeros y taxistas. Sin coches disponibles, la aplicación carecía de utilidad; sin pasajeros, los conductores no tenían motivos para incorporarse.
Los fundadores y sus primeros empleados recorrieron paradas de taxi explicando el sistema a conductores que, en muchos casos, ni siquiera utilizaban teléfonos inteligentes. La propuesta ofrecía una ventaja tangible: el profesional podía recibir servicios sin circular durante horas buscando clientes, mientras que el pasajero conocía la identidad del conductor y podía seguir el recorrido.
La empresa entró entre 2013 y 2017 en Singapur, Filipinas, Tailandia, Indonesia, Vietnam, Camboya y Myanmar. En 2016 sustituyó MyTeksi y GrabTaxi por la denominación común Grab, más apropiada para una compañía que ya empezaba a ofrecer actividades distintas del taxi.
El gran punto de inflexión llegó en 2018, cuando Grab adquirió las operaciones de Uber en el Sudeste Asiático. Uber abandonó esos mercados y recibió acciones de Grab como contraprestación. La operación eliminó a uno de sus mayores rivales, reforzó su red de conductores y convirtió a Uber en el principal accionista económico de la empresa.
En diciembre de 2021, Grab comenzó a cotizar en el Nasdaq tras fusionarse con una sociedad creada expresamente para sacar empresas a bolsa. La operación asignó inicialmente al grupo una valoración bursátil cercana a 40.000 millones. La sede operativa se encuentra hoy en Singapur, aunque Grab Holdings Limited está constituida jurídicamente en las Islas Caimán.
Un negocio que no consiste solamente en transportar y repartir
Grab suele presentarse como una aplicación que permite hacer casi cualquier gestión cotidiana. Sin embargo, para entender su negocio conviene distinguir entre lo que realiza directamente y lo que organiza.
La compañía no es propietaria de la mayoría de los vehículos que transportan pasajeros, no cocina la comida distribuida por sus repartidores y no fabrica los artículos vendidos en su plataforma. Su actividad principal consiste en poner en contacto a consumidores, conductores, repartidores, restaurantes, comercios y entidades financieras, cobrando por organizar esas relaciones.
En movilidad, Grab recibe comisiones y tarifas por los viajes realizados a través de su aplicación. También obtiene ingresos por el alquiler de vehículos a conductores, servicios para empresas y modalidades de transporte de categoría superior.
En reparto, cobra comisiones a restaurantes y comercios, tarifas de entrega a los consumidores y cantidades por servicios adicionales. La publicidad pagada por los establecimientos, las suscripciones y la venta de productos en sus supermercados completan esta división.
Los servicios financieros generan intereses por préstamos, comisiones por pagos, seguros y financiación aplazada. A ello se suma el negocio bancario desarrollado mediante entidades digitales en Singapur y Malasia.
La verdadera fortaleza del modelo no reside en cada actividad por separado, sino en su conexión. Una misma persona puede desplazarse con GrabCar, pedir comida mediante GrabFood, comprar productos con GrabMart, pagar con GrabPay y solicitar después un crédito. Grab reutiliza su red, su sistema de pagos y la información generada por cada operación.
Esa frecuencia permite ofrecer nuevos servicios sin asumir cada vez el coste completo de captar al cliente. También proporciona información sobre horarios, consumo, pagos y comportamiento comercial, útil para prevenir fraudes, recomendar productos y evaluar la solvencia de quienes solicitan financiación.
No obstante, esta integración tiene una contrapartida. Cuantos más servicios presta la empresa, más compleja resulta su gestión. Una plataforma de transporte puede concentrarse en pasajeros y conductores; Grab debe vigilar simultáneamente la calidad del reparto, la seguridad, la publicidad, los supermercados, los pagos y el riesgo de crédito.
Las marcas que componen el universo Grab
Grab es la denominación principal, pero el grupo utiliza numerosas marcas especializadas.
En movilidad destacan GrabTaxi, GrabCar, JustGrab y GrabBike. La primera se orienta al taxi tradicional; GrabCar, a vehículos privados con conductor; JustGrab selecciona entre diferentes tipos de vehículos disponibles, y GrabBike permite desplazarse en motocicleta. Existen asimismo servicios adaptados como GrabAssist, GrabFamily y GrabExec, dirigidos respectivamente a usuarios que necesitan ayuda adicional, familias y clientes que buscan una categoría superior. En Filipinas también opera Move It, centrada en viajes en motocicleta.
En distribución utiliza GrabFood para comida preparada, GrabMart para productos de supermercado, GrabExpress para mensajería y paquetes, y GrabMerchant como sistema de gestión para restaurantes y comercios.
GrabAds es su negocio publicitario. Los establecimientos pagan para aparecer en posiciones destacadas, ofrecer promociones o dirigirse a consumidores con mayor probabilidad de comprar sus productos. Esta actividad presenta un interés especial porque utiliza una infraestructura ya existente y puede alcanzar márgenes superiores a los del reparto físico.
GrabUnlimited es el programa de suscripción. A cambio de una cuota, los usuarios reciben descuentos y ventajas en transportes y pedidos. El objetivo no es únicamente obtener el importe de la suscripción, sino aumentar la frecuencia y reducir la probabilidad de que el cliente utilice una aplicación rival.
En servicios financieros destacan GrabPay, el sistema de pagos; PayLater, destinado al aplazamiento de compras; GrabInsure, relacionado con seguros, y OVO, una importante plataforma de pagos en Indonesia. La banca digital se desarrolla mediante GXS Bank en Singapur y GXBank en Malasia.
Grab controla además las cadenas malasias de supermercados Jaya Grocer y Everrise. Estas adquisiciones muestran que el grupo ha dejado de ser una plataforma completamente ajena a los activos físicos. Los supermercados permiten combinar venta presencial, reparto rápido y programas de fidelización, aunque también incorporan existencias, locales, empleados y márgenes comerciales más reducidos.
Implantación, mercados principales y competencia
Grab presta servicio en más de 900 ciudades de ocho países: Singapur, Malasia, Indonesia, Filipinas, Tailandia, Vietnam, Camboya y Myanmar. Cada mercado desempeña una función diferente dentro del grupo.
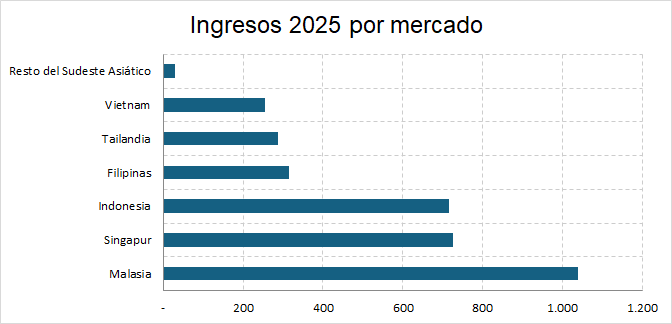
En 2025, la distribución geográfica de los ingresos fue la siguiente:
| País o zona | Ingresos 2025 | Crecimiento anual |
| Malasia | 1.039 millones | 27 % |
| Singapur | 727 millones | 26 % |
| Indonesia | 715 millones | 11 % |
| Filipinas | 316 millones | 19 % |
| Tailandia | 288 millones | 14 % |
| Vietnam | 255 millones | 12 % |
| Resto Sudeste Asiático | 30 millones | 100 % |
Malasia ocupa el primer puesto debido, en buena medida, a la consolidación de los supermercados. Singapur aporta consumidores con mayor renta y sirve como centro administrativo y financiero. Indonesia es probablemente el país con mayor importancia estratégica por su enorme población, aunque también es el mercado más competido.
Las cuotas varían según se mida transporte, comida, número de operaciones o valor de los pedidos. En reparto de comida, las estimaciones públicas correspondientes a 2025 sitúan a Grab alrededor del 55 % del mercado regional, frente al 53,8 % del ejercicio anterior. El valor total de la comida distribuida por todas las plataformas del Sudeste Asiático alcanzó aproximadamente 22.700 millones.
Por países, Grab controlaría cerca del 69 % en Singapur y aproximadamente dos tercios en Malasia y Filipinas. En Indonesia, su participación rondaría el 46 % del valor distribuido; en Vietnam, alrededor del 48 %, y en Tailandia se situaría en una franja próxima al 45-50 %. No existen estimaciones públicas suficientemente homogéneas para Camboya y Myanmar, por lo que atribuirles una cuota concreta ofrecería una falsa precisión.
Sus principales competidores son Gojek, perteneciente al grupo GoTo, especialmente fuerte en Indonesia; ShopeeFood, respaldada por el comercio electrónico de Sea; y foodpanda, históricamente controlada por Delivery Hero. En Vietnam también debe enfrentarse a Xanh SM, que ha crecido rápidamente en el transporte urbano.
Frente a Gojek, Grab dispone de una implantación regional mucho más extensa, aunque su rival conoce mejor el mercado indonesio. Frente a ShopeeFood, Grab cuenta con transporte y servicios financieros, mientras que Shopee puede atraer usuarios desde su gran plataforma de comercio. Foodpanda posee experiencia internacional en reparto, pero carece en muchos países de una oferta de movilidad tan integrada.
La escala es una ventaja, pero no garantiza una fidelidad absoluta. Muchos consumidores mantienen instaladas varias aplicaciones y eligen la que ofrece el precio más bajo. Los conductores y restaurantes también pueden colaborar con distintos operadores. Por eso Grab continúa necesitando promociones, descuentos y remuneraciones atractivas.
Cómo capta clientes y quién realiza realmente el trabajo
Grab creció durante años financiando descuentos para usuarios e incentivos para conductores, repartidores y comercios. Esa política provocó pérdidas cuantiosas, pero permitió construir la red necesaria para que la plataforma funcionara.
En 2025, la empresa registró 1.002 millones en incentivos a conductores y establecimientos y otros 1.268 millones en incentivos a consumidores. Estas cantidades se descuentan antes de presentar los ingresos contables. Su magnitud demuestra que Grab sigue compitiendo activamente por cada lado de la plataforma.
La captación se apoya en promociones, publicidad digital, acuerdos con comercios, venta cruzada y suscripciones. La compañía intenta que el precio deje de ser el único criterio de elección: una mayor disponibilidad de vehículos, tiempos de espera reducidos, facilidad de pago y una oferta amplia pueden justificar que el consumidor permanezca dentro de su sistema.
A finales de 2025, Grab tenía 12.012 empleados indefinidos. De ellos, 6.888 trabajaban en operaciones, asistencia y supermercados; 2.964 en investigación y desarrollo; 1.375 en administración, y 785 en ventas y promoción. También empleaba a 1.242 trabajadores con contratos de duración determinada y utilizaba a 3.956 personas aportadas por empresas de trabajo temporal.
Los conductores y repartidores no forman, por regla general, parte de esa plantilla. Grab los considera colaboradores independientes. Ellos eligen cuándo conectarse y normalmente aportan el vehículo, pero también soportan el combustible, el mantenimiento, la depreciación y una parte considerable del riesgo económico.
Esta relación es una de las mayores fortalezas financieras del modelo y, al mismo tiempo, su principal conflicto social y jurídico. Permite ampliar la oferta sin contratar a cada conductor, pero plantea dudas sobre dependencia, poder de negociación, protección social y suficiencia de los ingresos.
Grab ofrece formación, seguros y determinadas ayudas, pero las asociaciones de conductores reclaman en algunos países menores comisiones y una protección más estable. Una regulación que impusiera salarios mínimos, vacaciones, cotizaciones o indemnizaciones aumentaría los costes. Sin embargo, una remuneración demasiado baja también perjudicaría al negocio al reducir la oferta, elevar los tiempos de espera y deteriorar el servicio.
En cuanto a sus proveedores, no existe un único plazo de pago para todo el grupo. Los conductores y repartidores reciben liquidaciones por los servicios realizados, después de descontar comisiones y ajustar promociones. Los restaurantes y comercios reciben los importes conforme a los ciclos acordados en cada mercado. Las cadenas de supermercados mantienen relaciones convencionales con fabricantes y distribuidores.
A finales de 2025, Grab contabilizaba 1.256 millones en proveedores y otras obligaciones. La cifra incluye conceptos muy distintos, por lo que no puede utilizarse para calcular un periodo medio de pago fiable para todo el grupo.
Ética, seguridad y uso de la información
Grab ha producido efectos sociales positivos. Ha mejorado la seguridad del transporte, facilitado ingresos a millones de conductores, digitalizado pequeños comercios y permitido acceder a pagos y financiación a personas poco atendidas por la banca tradicional.
Pero el mismo sistema plantea cuestiones delicadas. La empresa reúne una enorme cantidad de información sobre desplazamientos, compras, pagos y hábitos. Esa información puede mejorar las rutas y reducir el fraude, pero exige una protección estricta y un uso proporcionado.
También existe riesgo de discriminación mediante decisiones automatizadas. Un sistema que asigna servicios, calcula precios o decide quién obtiene un préstamo puede perjudicar a determinados usuarios sin que estos comprendan los criterios utilizados.
La expansión del crédito añade otro dilema. Grab conoce mejor que un banco tradicional la actividad diaria de un conductor o un comercio, lo que puede facilitar financiación a personas sin historial bancario. Sin embargo, utilizar esa información para conceder préstamos con demasiada rapidez podría generar sobreendeudamiento.
La ética de Grab debe evaluarse, por tanto, en tres planos: el trato a los colaboradores, la protección de la información y la prudencia financiera. El crecimiento no será sostenible si se consigue trasladando de forma excesiva los costes y riesgos a quienes prestan el servicio.
La transformación económica de Grab
La evolución financiera entre 2022 y 2025 muestra una transformación profunda:
| Ejercicio | Ingresos | Resultado neto | EBITDA ajustado |
| 2022 | 1.433 millones | –1.740 millones | –793 millones |
| 2023 | 2.359 millones | –485 millones | –22 millones |
| 2024 | 2.797 millones | –158 millones | 313 millones |
| 2025 | 3.370 millones | 200 millones | 500 millones |
En tres años, la facturación aumentó en casi 2.000 millones y el EBITDA ajustado mejoró en cerca de 1.300 millones. La compañía redujo costes administrativos, aprovechó mejor su infraestructura y aumentó el volumen de operaciones sin elevar los gastos al mismo ritmo.
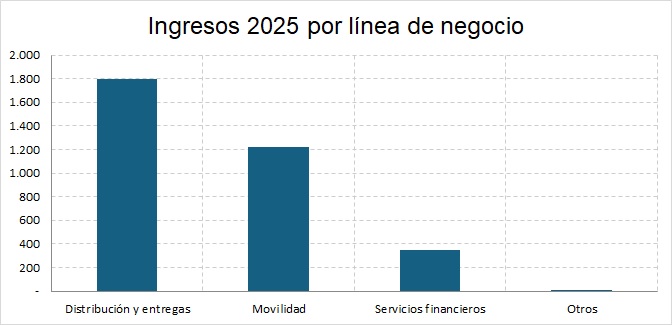
En 2025, el reparto aportó 1.800 millones de ingresos; la movilidad, 1.219 millones; los servicios financieros, 347 millones, y las demás actividades, 4 millones.
La cuenta de resultados, sin embargo, exige una lectura cuidadosa. El coste de los ingresos ascendió a 1.914 millones, equivalente al 57 % de la facturación. La empresa gastó 367 millones en ventas y promoción, 459 millones en administración y 428 millones en investigación y desarrollo. Las pérdidas por deterioro de activos financieros alcanzaron 140 millones.
Después de estos gastos, el beneficio de explotación fue de solo 65 millones, un margen inferior al 2 %. El beneficio neto de 200 millones se vio favorecido por 240 millones de ingresos financieros y 34 millones de cambios positivos en la valoración de activos y pasivos.
Por tanto, Grab consiguió su primer beneficio anual, pero la rentabilidad estrictamente operativa todavía es reducida. El EBITDA ajustado de 500 millones ofrece una imagen más favorable porque excluye, entre otras partidas, 241 millones de remuneraciones mediante acciones, 177 millones de amortizaciones y determinados costes de adquisiciones y reestructuraciones.
La movilidad es el negocio más rentable. Generó un EBITDA ajustado de 690 millones. El reparto aportó 287 millones, mientras que los servicios financieros perdieron 110 millones. Estos resultados sumaban 868 millones antes de descontar 368 millones de costes corporativos regionales.
La diferencia muestra el valor de la movilidad: requiere menos manipulación física que el reparto y puede aumentar precios en periodos de elevada demanda. El reparto produce más ingresos, pero soporta mayores costes logísticos y una intensa sensibilidad al precio.
Balance, deuda, caja e inversiones
A finales de 2025, Grab tenía activos por 11.983 millones y fondos propios por 6.757 millones. El balance presenta una posición de liquidez considerable.
El efectivo ascendía a 3.433 millones y las inversiones financieras se acercaban a 4.400 millones. La cartera de préstamos concedidos alcanzaba 1.180 millones, el inmovilizado material 831 millones y el fondo de comercio y otros activos intangibles 1.057 millones.
La deuda financiera convencional no amenaza actualmente la solvencia. Grab tenía préstamos bancarios por 317 millones y obligaciones por arrendamientos cercanas a 234 millones. A ello se añadían 1.502 millones correspondientes a bonos convertibles sin cupón, con vencimiento en 2030 y un precio inicial de conversión próximo a 6,55 dólares por acción.
Los depósitos de clientes de los bancos digitales sumaban 1.629 millones. Aunque aparecen como pasivo, no deben interpretarse como deuda empresarial ordinaria: son recursos captados dentro de la actividad bancaria y están respaldados por activos financieros y préstamos.
La generación de caja requiere matices. El flujo de efectivo de explotación fue de solo 79 millones en 2025, frente a 852 millones en 2024. La reducción se debió principalmente a la rápida expansión del crédito.
Grab calcula un flujo libre ajustado de 290 millones después de excluir las variaciones relacionadas con los préstamos y los depósitos bancarios. Esta cifra permite observar mejor la actividad ordinaria, pero no elimina el hecho económico de que prestar dinero consume liquidez y asume riesgo.
La inversión de capital, incluyendo determinados activos financiados mediante arrendamientos, fue de 188 millones. El modelo continúa siendo menos intensivo en capital que una industria tradicional, aunque los supermercados, los vehículos de alquiler, los bancos y la robótica están aumentando las necesidades de inversión.
La empresa dispone de liquidez suficiente para financiar su crecimiento, realizar compras y recomprar acciones. En 2026 puso en marcha un nuevo programa de recompra por hasta 500 millones.
Accionistas, control y comportamiento bursátil
A comienzos de 2026, los principales accionistas económicos eran Uber, con el 13,1 %; SoftBank, con el 9,8 %; y Toyota, con el 5,4 %. Anthony Tan poseía directa o indirectamente alrededor del 3,2 %.
La propiedad económica no refleja, sin embargo, el control real. Las acciones de clase A conceden un voto, mientras que las de clase B tienen derechos reforzados. Antes de marzo de 2026, Anthony Tan controlaba aproximadamente el 59,9 % de los votos.
El 24 de marzo de 2026, los accionistas aprobaron elevar de 45 a 90 los votos correspondientes a cada acción de clase B. El cambio recibió el apoyo del 85,9 % de los votos emitidos y podía aumentar el control de Anthony Tan hasta alrededor del 74,9 %, según los cálculos previos de la empresa.
Grab relacionó esta estructura con la necesidad de que su banco digital de Singapur permanezca bajo control de un ciudadano singapurense. No obstante, desde la perspectiva del gobierno corporativo existe una evidente desproporción: el fundador ejerce un poder decisivo pese a soportar una parte relativamente pequeña del riesgo económico.
La acción comenzó a cotizar en diciembre de 2021 con una referencia próxima a 10 dólares. El entusiasmo inicial desapareció rápidamente y el precio cayó por debajo de 3 dólares durante la corrección de las empresas tecnológicas.
A 17 de julio de 2026, la cotización se sitúa alrededor de 3,73 dólares, con una capitalización próxima a 14.745 millones. Aunque la empresa ha mejorado notablemente, el título todavía ha perdido cerca del 63 % respecto al precio de referencia de su salida al mercado.
El beneficio diluido de 2025 fue de 0,06 dólares por acción, por lo que el PER ronda las 62 veces. El múltiplo es elevado y, además, el resultado incluye ingresos financieros y cambios de valoración.
Descontando aproximadamente 5.000 millones de liquidez neta, el valor empresarial ronda 9.700 millones. Esto equivale a unas 19 veces el EBITDA ajustado de 2025 y a cerca de 14 veces el punto medio previsto para 2026. Grab no parece barata atendiendo al beneficio actual, pero sí ofrece una valoración más razonable si cumple sus objetivos de crecimiento.
Perspectivas para 2026
El primer trimestre de 2026 confirmó que el negocio mantiene un ritmo elevado. Los ingresos crecieron un 24 %, hasta 955 millones, y el volumen bruto de operaciones de movilidad y reparto aumentó un 24 %, hasta 6.100 millones.
Grab alcanzó 51,6 millones de usuarios mensuales que realizaron alguna operación, un 16 % más. El EBITDA ajustado aumentó un 46 %, hasta 154 millones, mientras que el beneficio de explotación pasó de una pérdida de 21 millones a una ganancia de 22 millones.
El beneficio neto trimestral fue de 120 millones, pero no debe extrapolarse. Incluyó 118 millones de ganancias por valoración de activos y pasivos financieros. El beneficio generado directamente por las operaciones fue bastante menor.
La dirección mantiene para 2026 una previsión de ingresos de entre 4.040 y 4.100 millones, lo que supondría un crecimiento del 20-22 %. El EBITDA ajustado debería situarse entre 700 y 720 millones, un 40-44 % más.
Estas previsiones quedaron inicialmente algo por debajo de lo esperado por los analistas, pero los resultados del primer trimestre superaron las estimaciones del mercado. La percepción actual combina, por tanto, prudencia y reconocimiento: se duda de la velocidad futura, pero se admite que Grab está mejorando sus márgenes más deprisa de lo previsto.
La movilidad seguirá siendo la principal fuente de rentabilidad. Grab está desarrollando modalidades más asequibles para atraer usuarios sensibles al precio y, al mismo tiempo, servicios superiores para quienes valoran la rapidez. En abril obtuvo una autorización para operar determinados trayectos transfronterizos entre Singapur y Johor, en Malasia.
En reparto, la mejora dependerá de la publicidad, las suscripciones y una logística más eficiente. Los productos de supermercado están creciendo más deprisa que la comida preparada y pueden aumentar la frecuencia, aunque también aportan márgenes inferiores y mayores necesidades de existencias.
La expansión más significativa será la compra por 600 millones del negocio de foodpanda en Taiwán, pendiente de autorización. Será el primer mercado de Grab fuera del Sudeste Asiático. La operación puede aportar escala y experiencia, pero rompe con la concentración regional que hasta ahora había facilitado su gestión.
La inteligencia artificial se utilizará para asignar conductores, diseñar rutas, detectar fraudes y evaluar préstamos. La empresa también experimenta con robots que transportan pedidos dentro de grandes centros comerciales hasta puntos de recogida, evitando que el repartidor pierda tiempo buscando cada establecimiento.
El mayor riesgo de 2026 se encuentra en los servicios financieros. La cartera bruta de préstamos alcanzó 1.438 millones en marzo, un 130 % más que un año antes. Los ingresos financieros crecieron con rapidez y la división redujo pérdidas, pero semejante expansión puede deteriorar la calidad crediticia si la economía regional se debilita.
También deben vigilarse los incentivos. En el primer trimestre alcanzaron 650 millones, impulsados en parte por el aumento del combustible y por las ayudas a conductores. Grab puede crecer y elevar márgenes al mismo tiempo, pero solo si las promociones atraen usuarios que después permanecen sin necesitar subvenciones permanentes.
Conclusión
Grab ha construido en poco más de una década una de las infraestructuras comerciales más importantes del Sudeste Asiático. Comenzó ayudando a localizar taxis y hoy organiza transportes, comidas, compras, pagos, publicidad, seguros y préstamos.
Su posición competitiva es sólida. Dispone de una marca conocida, una red extensa, información difícil de reproducir y una presencia dominante en varios mercados. Ha conseguido además algo que durante años parecía lejano: obtener beneficio, generar caja ajustada y mejorar sus márgenes.
La empresa, sin embargo, todavía no ha completado su transformación. El beneficio de explotación sigue siendo reducido, el reparto presenta márgenes estrechos, el crédito crece con gran rapidez y los incentivos continúan siendo elevados. A ello se suman la situación laboral de los conductores y una estructura accionarial que concentra un poder extraordinario en el fundador.
Las perspectivas para 2026 son favorables. Los ingresos deberían superar los 4.000 millones y el EBITDA ajustado aproximarse a 710 millones. Si Grab mantiene un crecimiento cercano al 20 %, reduce progresivamente las ayudas comerciales y controla el riesgo de sus préstamos, el negocio puede ganar mucho valor durante los próximos años.
La clave ya no consiste en conquistar más ciudades a cualquier precio. Consiste en demostrar que su enorme red puede producir beneficios recurrentes, proteger a quienes trabajan dentro de ella y crecer sin perder disciplina. Grab ya ha ganado la batalla por la dimensión. Ahora debe demostrar que también puede ganar la batalla por la rentabilidad.