La empresa estadounidense fabrica las plantillas imprescindibles para producir semiconductores y pantallas. Su posición de caja, su escaso endeudamiento y una valoración bursátil moderada contrastan con la ciclicidad del negocio, el elevado esfuerzo inversor y la dependencia de Asia.
Photronics desarrolla una actividad esencial que, sin embargo, permanece prácticamente oculta para el consumidor. La compañía no diseña microprocesadores, no fabrica teléfonos y tampoco produce directamente las pantallas que terminan instaladas en televisores, automóviles o dispositivos móviles. Su especialidad son las fotomáscaras: placas de cuarzo o vidrio sobre las que se graban patrones microscópicos que posteriormente se transfieren a las obleas de silicio o a los paneles de visualización mediante procesos de litografía.
Sin estas plantillas no podrían fabricarse circuitos integrados ni pantallas avanzadas. Cada nuevo diseño, cada modificación de un chip y cada generación tecnológica exige sus propias máscaras. Photronics ocupa, por tanto, un pequeño pero estratégico eslabón de la cadena mundial de semiconductores.
La empresa combina tres rasgos que rara vez aparecen juntos: una posición competitiva difícil de replicar, un balance extraordinariamente líquido y una valoración bursátil que no refleja las cifras habituales de las grandes compañías tecnológicas. Esa aparente oportunidad, sin embargo, exige interpretar correctamente la cuenta de resultados, la titularidad de su caja y la intensidad de las inversiones previstas.
De un garaje de Connecticut a once centros de producción
Photronics fue fundada en 1969 por Constantine “Deno” Macricostas en Danbury, Connecticut. La historia corporativa sitúa sus orígenes en un pequeño garaje, desde el que comenzó a producir componentes fotográficos para la naciente industria electrónica estadounidense. En 1978 trasladó sus instalaciones a Brookfield, donde continúa teniendo su sede, y en 1982 incorporó su primer sistema de escritura mediante haz de electrones. Cinco años después comenzó a cotizar en el Nasdaq con el símbolo PLAB.
El crecimiento posterior se apoyó en adquisiciones de unidades internas de fabricantes como Martin Marietta, Analog Devices, Unisys, Texas Instruments, Raytheon o Hoya. En 1996 inició su expansión en Corea y entró en el mercado de las pantallas planas. La operación de integración con Align-Rite y la entrada en Taiwán, a comienzos de este siglo, terminaron de convertirla en un proveedor internacional.
Actualmente opera once instalaciones: tres en Taiwán, dos en China, una en Corea del Sur, tres en Estados Unidos y dos en Europa. Las plantas estadounidenses se encuentran en Brookfield, Boise y Allen; las europeas, en Bridgend, Reino Unido, y Dresde, Alemania. Al cierre de 2025 contaba con aproximadamente 1.908 trabajadores.
Aunque Photronics presenta sus cuentas como un único segmento operativo, comercialmente distingue dos grandes áreas: las fotomáscaras para circuitos integrados y las destinadas a pantallas planas. Dentro de cada una separa, además, los productos avanzados de los convencionales. En semiconductores considera avanzadas, con carácter general, las máscaras utilizadas en procesos de 28 nanómetros o inferiores; en pantallas incluye las empleadas en paneles AMOLED, LTPS y generaciones de gran formato.
Su ejercicio económico no coincide exactamente con el año natural. El año fiscal comienza el 1 de noviembre y termina el 31 de octubre. Así, el ejercicio 2026 comprende el periodo entre el 1 de noviembre de 2025 y el 31 de octubre de 2026. Los trimestres siguen un calendario de trece semanas, razón por la que el segundo trimestre fiscal de 2026 terminó el 3 de mayo y no el 30 de abril.
Un mercado pequeño, exigente y con importantes barreras de entrada
La fotomáscara no representa una parte elevada del coste final de un semiconductor, pero un defecto puede inutilizar una producción completa. Los clientes valoran principalmente la precisión, la ausencia de imperfecciones, la rapidez de entrega, la proximidad geográfica y la capacidad para trabajar con diseños cada vez más complejos.
El proceso requiere equipos de escritura mediante haces de electrones, sistemas de inspección, salas limpias y personal altamente especializado. Las inversiones iniciales son elevadas, la curva de aprendizaje es prolongada y los clientes someten a los proveedores a rigurosas homologaciones. Estas condiciones dificultan la entrada de nuevos competidores, aunque no impiden una fuerte presión sobre los precios en los productos convencionales.
Photronics compite con Dai Nippon Printing, Hoya, Tekscend Photomask, LG Innotek, SK-Electronics, Taiwan Mask, Shenzhen Newway, Shenzhen Qingyi y Compugraphics, entre otras. También debe enfrentarse a las instalaciones internas de algunos grandes fabricantes de semiconductores y pantallas, que producen sus propias máscaras para los diseños más estratégicos.
El mercado se divide, por tanto, entre proveedores independientes y departamentos cautivos pertenecientes a fabricantes de chips. Photronics se beneficia de su condición de proveedor neutral, capaz de trabajar para numerosos clientes sin competir con ellos en el producto final. En 2025 atendió aproximadamente a 636 clientes, aunque los cinco principales generaron el 50 % de sus ingresos. El mayor representó el 16 %, el segundo el 13 % y el tercero el 8 %. La concentración no es extrema, pero sí suficientemente elevada como para que la pérdida o el retraso de pedidos de uno de ellos afecte al trimestre.
Una particularidad del negocio es que depende más del número de diseños nuevos que del volumen total de chips fabricados. Cuando una empresa modifica un circuito, desarrolla una nueva arquitectura o introduce una pantalla diferente, necesita nuevas fotomáscaras. Una fábrica de semiconductores puede funcionar a plena capacidad y, al mismo tiempo, retrasar nuevos diseños, perjudicando temporalmente a Photronics.
El plazo de fabricación puede variar entre un día y tres semanas. En proyectos urgentes, las primeras capas de una máscara pueden entregarse en apenas veinticuatro horas. Esta rapidez explica por qué la proximidad al cliente es decisiva y por qué la cartera de pedidos pendiente no constituye un indicador especialmente útil: buena parte de las órdenes se recibe, fabrica y factura dentro del mismo trimestre.
Asia concentra el crecimiento, pero también los riesgos
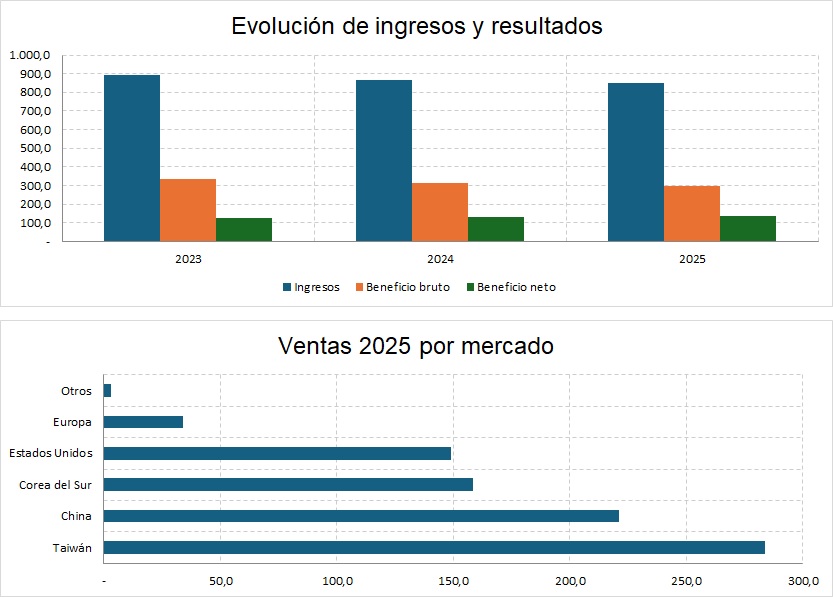
El 82 % de las ventas de 2025 se obtuvo fuera de Estados Unidos. Esta internacionalización permite acompañar a los principales fabricantes mundiales, pero expone a la empresa a tensiones comerciales, restricciones tecnológicas, fluctuaciones monetarias y cambios regulatorios.
En el segundo trimestre de 2026, Taiwán aportó 65 millones de dólares; China, 60,6 millones; Corea del Sur, 40 millones; Estados Unidos, 34,2 millones; Europa, 9 millones, y otros mercados, 1,1 millones. En conjunto, Taiwán, China y Corea concentraron casi el 79 % de los ingresos trimestrales.
Esta distribución constituye simultáneamente una fortaleza y una dependencia. Photronics está presente donde se fabrican la mayoría de los semiconductores y pantallas del mundo, pero cualquier deterioro de las relaciones entre Estados Unidos y China, una crisis en el estrecho de Taiwán o nuevas restricciones a la exportación de tecnología podría alterar sus operaciones.
La cadena de suministro también presenta puntos de concentración. La empresa adquiere buena parte de los sustratos de cuarzo a proveedores japoneses y surcoreanos y depende de un número reducido de fabricantes para determinados equipos de escritura, inspección y procesamiento. La sustitución de estos proveedores no sería inmediata.
La dirección atribuyó parte de la debilidad del segundo trimestre de 2026 al retraso en la liberación de nuevos diseños, al elevado grado de utilización de las fábricas de los clientes, a las limitaciones de suministro de memorias, al incremento de costes y a la incertidumbre geopolítica. No se produjo un hundimiento de la demanda final, sino un aplazamiento temporal de proyectos, aunque resulta difícil determinar cuánto tiempo durará.
Una cuenta de resultados que exige mirar más allá del beneficio neto
Photronics facturó 849,3 millones de dólares en 2025, frente a 866,9 millones en 2024 y 892,1 millones en 2023. En dos años, los ingresos descendieron aproximadamente un 4,8 %. El beneficio operativo pasó de 253,1 millones en 2023 a 221,5 millones en 2024 y a 208,2 millones en 2025. El margen operativo se redujo desde el 28,4 % hasta el 24,5 %.
A pesar de ese deterioro operativo, el beneficio atribuible a los accionistas aumentó desde 125,5 millones en 2023 hasta 136,4 millones en 2025, y el beneficio diluido por acción avanzó desde 2,03 hasta 2,28 dólares. La divergencia se explica por una menor carga fiscal, los ingresos financieros generados por la caja y la reducción del número de acciones.
En 2025 la tasa fiscal efectiva cayó al 14,2 %, frente al 25,7 % del ejercicio anterior, debido, entre otras circunstancias, a la reversión de una corrección valorativa sobre activos fiscales diferidos y a la resolución de determinadas posiciones tributarias. El beneficio ajustado, que elimina estos efectos, fue de 120,6 millones, inferior a los 127,6 millones de 2024. Por tanto, el crecimiento del beneficio contable no debe confundirse con una mejora equivalente del negocio ordinario.
La misma precaución debe aplicarse al segundo trimestre de 2026. La cuenta de resultados puede descomponerse de la siguiente manera:
- Ingresos: 209,9 millones de dólares.
- Coste de las ventas: 144,2 millones.
- Beneficio bruto: 65,8 millones.
- Gastos de venta, generales y administrativos: 20,8 millones.
- Investigación y desarrollo: 2,8 millones.
- Beneficio operativo: 42,2 millones.
- Ganancia por diferencias de cambio: 7,9 millones.
- Ingresos financieros y otros resultados: 3,8 millones.
- Beneficio antes de impuestos: 53,9 millones.
- Impuesto sobre beneficios: 10,6 millones.
- Beneficio neto consolidado: 43,3 millones.
- Beneficio atribuible a los accionistas de Photronics: 31,4 millones.
El margen bruto descendió al 31,3 %, frente al 35 % del trimestre anterior y el 36,9 % de un año antes. La empresa señaló un peor reparto de productos y mayores costes laborales, sociales, materiales y de fabricación. El margen operativo se situó en el 20,1 %.
Los gastos generales aumentaron hasta 20,8 millones, aproximadamente un 15 % más que un año antes, mientras que la inversión contabilizada como investigación y desarrollo bajó desde 4,1 hasta 2,8 millones. Esta última reducción se debió principalmente a una menor actividad de desarrollo en Estados Unidos y no necesariamente a una mejora estructural de eficiencia.
El beneficio atribuido a los accionistas alcanzó 0,54 dólares por acción, pero el beneficio ajustado fue de 0,42 dólares. Las ganancias por cambio de divisas elevaron significativamente el resultado, en contraste con la pérdida cambiaria de 31,1 millones registrada en el mismo trimestre del año anterior. La mejora contable fue, por tanto, superior a la mejora económica real.
Por líneas de negocio, los circuitos integrados generaron 147,5 millones de dólares, un 5 % menos que un año antes y un 11 % menos que en el trimestre precedente. Las pantallas planas aportaron 62,4 millones, con un crecimiento interanual del 13 %. Dentro de estas últimas, las máscaras avanzadas aumentaron un 21,1 %, confirmando que AMOLED y las pantallas de mayor complejidad constituyen actualmente el área más dinámica.
Un balance excepcional, aunque no toda la caja es plenamente disponible
A 3 de mayo de 2026, Photronics tenía 511,5 millones de dólares en efectivo y 126,2 millones en inversiones financieras a corto plazo. Frente a esos 637,7 millones de liquidez, la deuda financiera total apenas alcanzaba 3,9 millones. La posición de caja neta contable superaba, por tanto, los 633 millones.
Los activos totales ascendían a 1.930,8 millones de dólares y los pasivos a 237,4 millones. Los fondos propios consolidados eran de 1.693,5 millones, de los cuales 1.241,3 millones correspondían a los accionistas de Photronics y 452,2 millones a socios minoritarios de las sociedades participadas. Los pasivos representaban apenas el 12,3 % del activo.
El activo corriente, de 943,9 millones, multiplicaba por más de cinco las obligaciones a corto plazo, situadas en 187 millones. Incluso excluyendo existencias y otros activos menos líquidos, el efectivo, las inversiones financieras y las cuentas a cobrar cubrían aproximadamente 4,4 veces el pasivo corriente.
Con unas 58,2 millones de acciones, el patrimonio atribuible a los accionistas equivalía aproximadamente a 21,35 dólares por título. Frente a una cotización cercana a 28,85 dólares, la acción se negociaba a unas 1,35 veces su valor contable.
Existe, sin embargo, una importante salvedad. De los 511,5 millones de efectivo, 464,9 millones estaban depositados en filiales extranjeras y 389,2 millones pertenecían a empresas conjuntas de Taiwán y China. Estas sociedades cuentan con accionistas minoritarios, por lo que no toda la caja puede considerarse económicamente disponible para la matriz ni distribuirse libremente sin atender a las necesidades de las filiales y a los derechos de sus socios.
Esta circunstancia explica por qué descontar toda la caja de la capitalización puede producir una valoración excesivamente optimista. Para aproximarse al valor empresarial real también debe incorporarse la participación de los socios minoritarios.
La generación de efectivo sigue siendo sólida. En 2025 el flujo de caja de explotación fue de 247,8 millones y las inversiones en inmovilizado ascendieron a 188,1 millones, dejando un flujo libre aproximado de 59,7 millones. En los seis primeros meses de 2026, la explotación generó 144,3 millones y las inversiones absorbieron 93,4 millones.
El problema no es la capacidad actual para financiar las inversiones, sino su magnitud. Photronics prevé destinar alrededor de 330 millones de dólares a inmovilizado durante 2026, principalmente en Estados Unidos y Asia. Al cierre del segundo trimestre mantenía compromisos de inversión por aproximadamente 172 millones. El programa pretende aumentar la capacidad de productos avanzados y convencionales, pero retrasará la conversión del beneficio contable en caja disponible para los accionistas.
Accionistas: control institucional y ausencia de un propietario dominante
Photronics no tiene un accionista de control. Según la documentación presentada para la junta de 2026, BlackRock poseía aproximadamente el 16,5 % del capital; Vanguard, el 10,3 %, y Dimensional Fund Advisors, el 8,2 %. Los administradores y directivos, considerados conjuntamente, controlaban alrededor del 3,3 %.
Dimensional comunicó posteriormente una reducción de su participación hasta aproximadamente el 6,2 % a 30 de junio de 2026. La declaración especificaba que las acciones se mantenían dentro de su actividad ordinaria de inversión y no con el propósito de influir en el control de la sociedad.
La elevada presencia institucional aporta liquidez y disciplina financiera, pero también hace que cualquier operación corporativa necesite convencer a un reducido número de grandes gestoras. La familia fundadora conserva influencia histórica y presencia en los órganos de gobierno, aunque no dispone por sí sola de votos suficientes para bloquear o imponer una operación.
En 2025 la compañía recompró aproximadamente cinco millones de acciones por 97,4 millones de dólares, a un precio medio de 19,52 dólares. La reducción de títulos en circulación contribuyó al incremento del beneficio por acción, aunque durante el primer semestre de 2026 no se realizaron nuevas recompras.
¿Es Photronics susceptible de una oferta de adquisición?
Desde un punto de vista financiero, Photronics reúne varias características propias de una posible empresa objetivo: no tiene accionista de control, dispone de tecnología especializada, genera caja, carece prácticamente de deuda y su capitalización bursátil ronda los 1.700 millones de dólares. Una prima del 30 % situaría el valor de las acciones ligeramente por encima de 2.200 millones, cifra asumible para varios grupos industriales del sector.
El posible comprador más lógico sería otro fabricante independiente de fotomáscaras. Dai Nippon Printing presenta una relación industrial especialmente estrecha, ya que además de competir con Photronics participa con ella en determinadas sociedades conjuntas en Asia. Una integración permitiría optimizar fábricas, investigación, compras y relaciones comerciales, aunque también plantearía importantes problemas de competencia.
Hoya y Tekscend podrían encontrar complementariedad tecnológica y geográfica. LG Innotek, SK-Electronics o alguno de los fabricantes asiáticos de menor tamaño también podrían considerar una operación destinada a reforzar su posición internacional. Todos ellos figuran entre los competidores reconocidos por la propia Photronics.
La hipótesis de un fondo de capital privado es menos evidente. El exceso de caja, el endeudamiento reducido y la generación recurrente de recursos resultan atractivos, pero el elevado programa de inversiones, la volatilidad de los pedidos, la presencia de socios minoritarios y la necesidad de conservar la confianza tecnológica de los clientes dificultarían una adquisición muy apalancada.
Una compra por un gran fabricante de semiconductores, como una fundición o un productor de memorias, parece menos probable. Photronics perdería parte de su condición de proveedor neutral y algunos clientes podrían trasladar pedidos por temor a compartir información estratégica con un competidor.
La operación también debería superar un examen regulatorio complejo. La fabricación de semiconductores se considera estratégica en Estados Unidos, Europa y Asia. Un comprador chino se enfrentaría previsiblemente a restricciones estadounidenses sobre inversiones extranjeras, controles de exportación y seguridad tecnológica. Una fusión con otro gran productor de fotomáscaras podría ser analizada por las autoridades de competencia debido a la concentración del mercado.
Photronics es, por tanto, jurídicamente y financieramente susceptible de una oferta, pero no constituye un objetivo sencillo. La lógica industrial existe; las barreras regulatorias, societarias y comerciales también. Hasta el 20 de julio de 2026 no se había comunicado públicamente una oferta, un proceso formal de venta ni una revisión de alternativas estratégicas.
Valoración, noticias recientes y perspectivas
A 20 de julio de 2026, la acción cotizaba alrededor de 28,85 dólares, con una capitalización próxima a 1.695 millones y un PER cercano a 10,6 veces el beneficio contable de los últimos doce meses. Esta valoración parece baja frente a la posición de caja y al carácter estratégico de la actividad, pero el beneficio utilizado incluye efectos favorables de divisas, fiscalidad y recompra de acciones.
El consenso recogido por distintos servicios financieros es reducido. Una referencia basada en tres analistas situaba el precio objetivo medio en 42,33 dólares, con un intervalo aproximado entre 41 y 44 dólares. Desde 28,85 dólares, el objetivo medio supondría un potencial teórico próximo al 47 %. La escasa cobertura obliga, no obstante, a interpretar esa cifra con cautela: tres estimaciones no constituyen un consenso suficientemente amplio y los precios objetivo pueden variar con rapidez.
Una valoración prudente puede estructurarse en tres escenarios. En un supuesto desfavorable, con beneficio normalizado alrededor de dos dólares por acción, presión continuada sobre los márgenes y un múltiplo de once veces, el valor se situaría cerca de 22 dólares. En un escenario central, con recuperación gradual del margen bruto y beneficio de entre 2,30 y 2,50 dólares, un múltiplo de catorce veces daría un intervalo aproximado de 32 a 35 dólares. En un escenario favorable, con éxito de las inversiones, recuperación de los circuitos integrados y crecimiento de las pantallas avanzadas, un beneficio próximo a 2,60 dólares y un múltiplo de dieciséis veces justificarían unos 41 o 42 dólares.
El potencial razonable puede situarse, por tanto, entre el 10 % y el 45 %, pero acompañado de un riesgo bajista hacia la zona de 22 a 25 dólares si las nuevas instalaciones no alcanzan una utilización suficiente o si la presión sobre los márgenes se prolonga. No debe presentarse el objetivo de 42 dólares como un resultado probable por definición, sino como la parte alta de una valoración condicionada a la recuperación operativa.
Entre las noticias recientes destaca la instalación en Corea de un nuevo sistema avanzado de escritura de fotomáscaras para pantallas, anunciada en marzo de 2026. La inversión busca reforzar la posición de Photronics en tecnologías AMOLED y en paneles de nueva generación, áreas en las que la demanda continúa creciendo.
La actualidad económica más relevante fue, sin embargo, la publicación de los resultados del segundo trimestre. La caída secuencial de los ingresos, la contracción del margen bruto y la debilidad del negocio de circuitos integrados provocaron una revisión negativa de las expectativas del mercado, a pesar del crecimiento de las pantallas y del beneficio contable favorecido por las divisas.
En mayo de 2026 la compañía también anunció el nombramiento de Christopher Dayton como vicepresidente sénior de Finanzas, dentro del proceso de refuerzo de su estructura financiera y administrativa. La vertiente local estadounidense sigue concentrándose en Brookfield, sede histórica de la compañía, y en Boise, donde desarrolla parte de su investigación para circuitos integrados.
Tras el deterioro de las expectativas y la caída bursátil se presentaron demandas colectivas promovidas por determinados despachos estadounidenses en nombre de inversores. Las reclamaciones alegan que la compañía habría ofrecido una imagen excesivamente favorable sobre la evolución de sus operaciones durante un periodo comprendido entre diciembre de 2025 y mayo de 2026. Se trata de alegaciones pendientes de resolución, no de hechos judicialmente acreditados, pero introducen un riesgo legal y reputacional que debe vigilarse.
Conclusión: fortaleza financiera a la espera de confirmación operativa
Photronics no es una empresa tecnológica convencional. No necesita acertar qué fabricante venderá más teléfonos ni qué diseñador dominará la inteligencia artificial. Su función consiste en suministrar una herramienta necesaria para transformar diseños digitales en productos físicos.
La compañía dispone de barreras de entrada, relaciones prolongadas con sus clientes, presencia en los principales centros de producción y una posición financiera excepcional. Su deuda es irrelevante, la liquidez es abundante y la valoración no incorpora expectativas de crecimiento excesivas.
Sin embargo, el balance no debe ocultar las debilidades. Las ventas y el beneficio operativo han retrocedido respecto a 2023, el margen bruto se ha comprimido, Asia concentra la mayor parte de la actividad y el programa de inversiones de 2026 absorberá una cantidad considerable de efectivo. Además, una parte sustancial de la caja pertenece a filiales con socios minoritarios y no puede valorarse como si estuviera íntegramente disponible para la matriz.
La principal incógnita no es la solvencia, sino la rentabilidad futura del capital invertido. Si las nuevas instalaciones alcanzan una utilización elevada y las máscaras avanzadas mantienen su crecimiento, Photronics podría recuperar márgenes y justificar una valoración claramente superior. Si los retrasos de diseños continúan y la capacidad adicional tarda en ocuparse, la empresa seguirá acumulando activos sin que el beneficio avance al mismo ritmo.
Photronics es una pequeña tecnológica por capitalización bursátil, pero presenta el balance, la implantación internacional y la complejidad industrial de una compañía mucho mayor. Su atractivo reside precisamente en esa contradicción. El mercado reconoce la calidad de sus activos, pero todavía exige pruebas de que el nuevo ciclo inversor se traducirá en crecimiento rentable. La revalorización dependerá menos de la caja que ya posee que del rendimiento que sea capaz de obtener de los 330 millones de dólares que está invirtiendo en su futuro.